このブログを開設して初めての資産公開記事を書いていきます。
私たちは結婚して資産形成を始めた2024年4月~2026年4月の2年間で、資産を1,500万円増やすことができました。
今回は、結婚してからのお財布事情や資産形成開始時の2人の資産額、資産を増やした2年間で行ったことについてお伝えしていきます。
※2026年4月時点で第一子は誕生していなかったので、この2年間は夫婦2人での生活の話になります。
夫婦の家計は「完全共有型」
私たち夫婦は結婚当初から資産を完全共有しています。
独身時代にお互いの貯金額や収入を公表し、結婚してからは家計簿アプリとクレジットカードの家族カード機能を利用してお金の流れを夫婦ともに把握できるようにしました。
当初は一定額を共有口座に入れて後は各自管理にする「夫婦別財布」の形も考えましたが、2人で話し合った結果以下の点で「完全共有型」の方にメリットを感じたため「夫婦別財布」は不採用に。
・家族のお金という意識がある方が資産が貯まりそう
・別財布だとどこまでが家計、どこからが個人の出費とするかが難しい
・どっちが何を支払うとかで揉めなくて済む
お互いの実家が「完全共有型」だったことにも影響を受けましたね。
夫婦の財布が一緒となると、「自由に使えるお金がなくて窮屈そう」という意見もみられますよね。
私たちの場合、個人的な買い物は特に値段の上限も決めず、お互いに一言確認を取った上で購入可としています。
最初は「夫婦のお金と思うと欲しいもの買いづらいかも」と思っていましたが、お互いもともと浪費家ではなく、欲しいものも何日か吟味した上で購入するタイプだったので、一応確認は取りますが自由に買い物をしている状況です。
同じようなタイプのご夫婦だと、「完全共有型」でも窮屈に感じることはほとんどないと思います。
資産形成開始時の夫婦の資産額は700万円
独身時代の資産額はそれぞれ約500万円、合計約1,000万円でした。
そこから妻は結婚前に奨学金約100万円を一括返済。
その後結婚式を挙げたり新婚旅行に行ったりと大きな出費があり、2024年4月に資産額約700万円で2人での新生活がスタートしました。
独身時代の2人の状況
| 夫 | 妻 | |
| 仕事 | 正社員(残業少なめ) | 正社員(残業多め・夜勤あり) |
| 年収(額面) | 約550万 | 約600万 |
| 生活・お金の使い方 | ・家賃補助多め(手出し約2万) ・物欲は少なめ ・つみたて投資を始める ・お金の勉強を始める ・資格取得(FP3級、簿記3級) ・お金の使い道はアウトドア用品やお酒 | ・家賃手出し約4.5万 ・ブランド物には興味なし ・自炊せず食事にお金をかける ・お金の知識なし ・知人に勧められてつみたて投資を始める |
夫は独身時代からお金の勉強を始め、資格取得や投資などに取り組んでいました。
物欲も少なめですが、趣味や旅行など使うべきところには使うタイプ。
ちゃんと資産形成の勉強をしていて偉いですね。
価値を感じる部分にはお金をかけるところも素晴らしい!
一方妻は残業の多い職場であり、仕事の日は帰宅後お風呂と食事を済ませて寝るだけの生活。
休日も仕事の疲れをとるために多くの時間を睡眠に費やしていました。
毎日コンビニやスーパーでお惣菜を購入、宅配サービスもしょっちゅう利用し、自炊はほとんどせずに食事代にお金をかける日々。
スマホ代に1万円、月々5,000円以上の独身には手厚すぎる保険料を支払い、とりあえず始めたつみたてNISAで何も分からず選んだファンドに高い手数料をとられており、お金の勉強とは無縁な状況でした。
この状況を知った夫にお金について様々なことを教えてもらい、妻も少しずつ資産形成について考え勉強をするようになります。
あの時ちゃんとお金の知識があれば、今頃もっと資産が増えていたのに、、、と何度も思いました。
妻は細かい出費を重ねている状況でしたが、2人とも大きな浪費をするタイプではなかったので、なんだかんだで貯蓄は順調に進みました。
お互いある程度蓄えがある状況で結婚したため、少し余裕を持って新生活をスタートできました。
2年間で1,500万円増やすために行ったこと
新生活準備|引っ越し・家電・大型家具はできるだけ安く
結婚式の次にお金がかかるタイミングが「新生活準備」ですよね。
賃貸の初期費用、引っ越し費用、家具や家電の購入費用など、合わせると大きな金額になります。
資産形成において大事なことの1つが、「大きな出費を抑える」ことです。
当たり前のように聞こえますが、電気代や水道代は気にしているのに保険の見直しはしていない、という方結構おられるのではないでしょうか。
小さい部分をこまめに抑えるより、大きな部分をしっかり抑えることができる方が大事です。
新生活準備はお金のかけ方次第では数十万円の差が出ますよ。
ここをしっかり抑えるために私たちが行ったことは以下の通りです。
・家賃相場を身につける
→毎日アプリで物件をみて、相場より安くて良い物件をいち早く見つけて契約
・賃貸契約時にかかるお金を調べる
→ぼったくりに会わないよう、適正な価格や必要のない項目について調べてから不動産会社へ
・引っ越しは自分たちで
2人とも新居まで車で1時間以内の場所に住んでいたので、ハイエースを借りて自分たちで引っ越し
・リサイクルショップを活用
エアコン2台、食器棚、テレビ台はリサイクルショップで美品をお安く購入
・家電は型落ちを狙う
型落ちで安くなる時期まで1人暮らしで使用していた家電でしのぎ、安くなったタイミングで購入
・ネット価格もリサーチ
店舗よりネットの方が安い場合が多く、テレビはネットで購入
物件探しは特に時間をかけて行いたいポイントです。
家賃は毎月の出費の大部分を占めるので、ここで失敗すると家計に大きなダメージを負うことに。
また、家具や家電は新品にこだわりがなければ中古も視野に入れると世界が広がります。
あまり使用感のない美品も多く店頭に並んでいるため、色んなリサイクルショップを回って宝探しのように夫婦で楽しんでいました。
もちろん新品で購入したものも多いですが、中古も取り入れることで10万以上安く揃えることができました。
夫婦ともに転職|お金の勉強を本格化
一緒に住み始めるタイミングで、2人とも転職をしました。
転職の目的は人それぞれかと思いますが、私たちの場合は「家族の時間を大切にしたい」を叶えるための転職でした。
夫は海外転勤がある職場であり、将来こどものことを考えて住居を転々とするのは控えたいという思いから、転勤のない職場へ。
妻は残業が多く子持ち家庭がほとんどいない激務な職場であり、残業が少なく妊娠・出産・子育てがしやすい職場へ。
資産形成においての転職は年収アップが目的となることが多いですが、「家族の時間を犠牲にする資産形成」は私たちの目的に沿わないため、年収は下がりましたが環境の良い職場へ転職しました。
ちなみに転職後の年収は夫婦ともに約550万です。
育休明けは時短勤務で復帰予定なので、今後はもう少し年収が下がります。
年収ダウンの転職は資産形成において致命的なような気がしますよね。
しかし実際は、心と時間に余裕ができたことで資産形成についての知識を蓄え行動に移していくことができ、その後順調に資産が増加していくことになりました。
「年収をあげる転職」だけでなく、「家族との時間をつくるための転職」も結果的に資産形成のためになる場合もあるため、転職を考える際は「何を一番大切にしたいか」を軸に考えてみてください。


投資はインデックスファンド積立+国内個別株
インデックスファンド積立+国内個別株投資の組み合わせは、「全員におすすめできる低リスクの投資方法」ではなく、「リターンを狙って少しリスクを取った方法」という前提のもと読んでもらえると幸いです。
投資にリスクはつきものであり、元本保証なんてものはありません。
その中で、分散+長期投資によりリスクを抑える投資方法がインデックスファンドの積立投資です。
一方で個別株投資は、株価の値動きを見ながら売買する必要があり、ある程度の資金も必要となります。
私たちはリスクを少しでも下げるため、自分たちの中である程度ルールを決めて取引を行っています。
・余剰資金で行う
・信用取引はしない
・株価が下がってもすぐに売らない
・株を購入する際に売るタイミングを決めておく
(目標の利益に達したら売る)
大きく利益を出すことより、大きな損を出さない取引を意識しています。
資産形成の加速のためにリスクをとって個別株投資を行っていますが、自分たちに見合ったリスクのとり方をしていれば生活に影響が出るような損害を出すことはありません。
もし同じように個別株投資に取り組みたいという方は、自身の状況にあった投資ルールを決めてから取り組むことをおすすめします。
ライフプランシートの作成
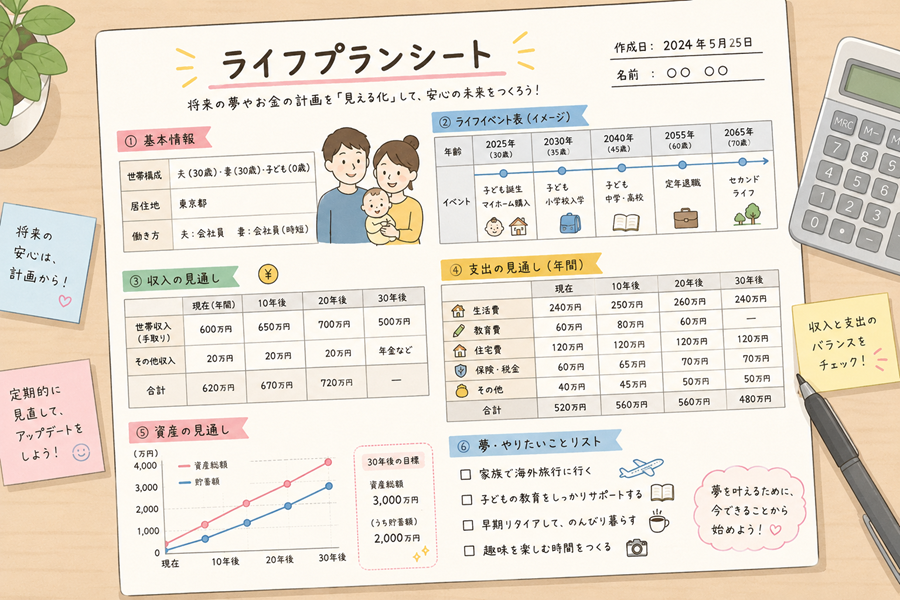
ライフプランシートとは簡単に言うと、「これからどんな人生を送りたいか」を時系列で整理し、それに必要なお金まで見えるようにしたものです。
本格的なライフプランシートを作成する場合、それ相応の金額を支払ってプロのFPに依頼する必要がありますが、ざっくりとしたものであれば無料のテンプレートやAIで作成することができます。
資産形成において何故ライフプランシートの作成が重要かと言うと、人生でいつ何にお金がかかるのか、目標の資産達成時期、老後の必要額など、様々なことが明確化されるからです。
これにより、「今何をすべきか」が具体的に見えてきます。
私たちは最初テンプレートを使用しましたが使いこなせず、AIで自分たちが見やすいように作りなおしました。
簡単なものであれば一発でシートを出してくれますが、少し本格的なものを作成する場合はAIの指示に従いながら自分で数式をエクセルやスプレッドシートに打ち込んで作成することになり、結構大変です。
「さっきと言ってること違うじゃん!」という感じでAIが指示を変えてきたりしたので、振り回されてなかなか大変な作業でした。
「=SUM(A1:A10)」みたいな関数の入力なんて学生ぶりでしたが、調べながらやればなんとかなりましたね。
しかし、せっかく作るならより具体的な将来設計ができるよう、ある程度時間をかけて作成することをおすすめします。
作成したライフプランシートと毎年の収支を比較することで、資産形成の進捗具合も適宜確認できて本当に便利です。
私たちは子育てしながらのFIREを目指しているので、必要資産額と達成時期を都度確認しながら生活の見直しを行っています。
夫婦2人の時間には惜しみなくお金をかけた
2年間お金を増やすために勉強し、行動してきましたが、何でも節約してきたわけではありません。
お金を増やすことも大事ですが、今しかできないことにお金をかけることにも価値を感じていたからです。
将来的に子供を望んでいた私たちにとって、「夫婦2人の時間」が大切であり、2年間毎月のように旅行に行き色んな思い出を作りました。
出費はなかなかのものでしたが、夫婦で楽しんだ思い出には金額以上の価値を感じています。
資産形成について考え始めるとどうしても出費を抑えることが癖づいてしまうのですが、それによって「今しかできないことを逃していないか」を考えながらこれからも生活していきたいですね。
人生を豊かにする物や経験には、これからもお金を使っていきたいです。
まとめ
今回は夫婦での資産形成スタートから現在に至るまでの2年間についてお話しました。
2026年4月時点での総資産は、資産形成開始から1,500万円UPの2,200万円となりました。
現在は第一子も誕生し、改めてライフプランシートを見直しながら資産形成に取り組んでいます。
引き続き私たち家族のFIREまでの道のりを公開していきますので、是非ご覧ください。
また、私たちの発信が何か1つでもみなさまのお役に立てれば幸いです。
コメント